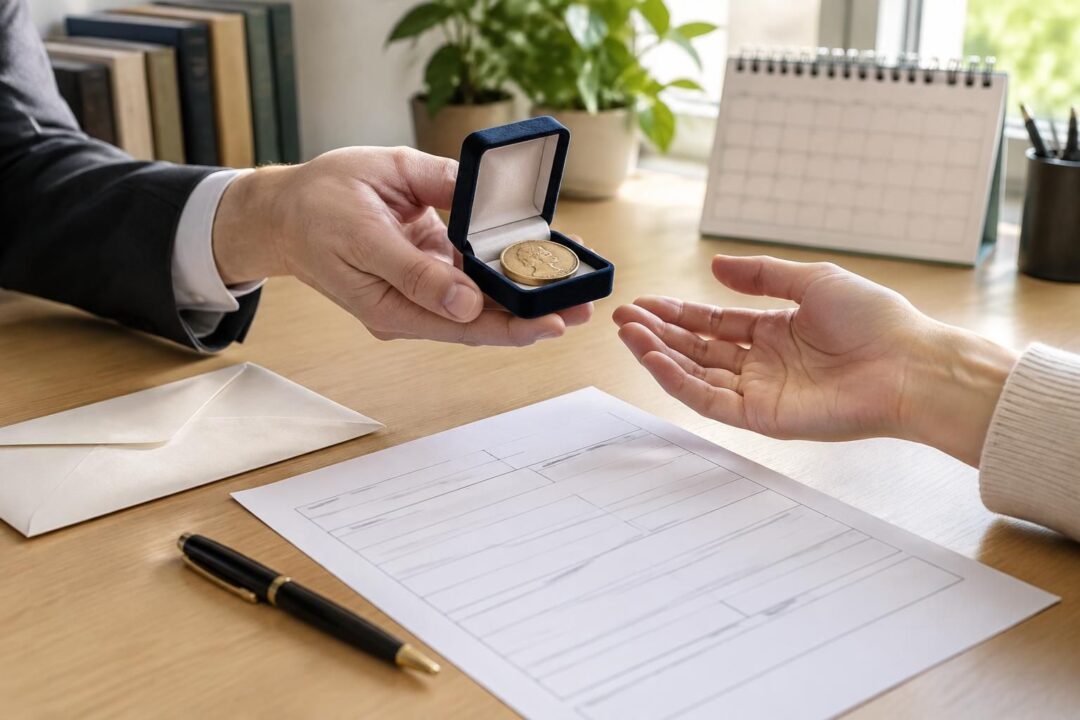
Un virement familial, une somme remise pour financer un logement ou un bijou transmis sans acte notarié peuvent constituer un don manuel. Même lorsqu’aucun droit n’est dû, le bénéficiaire doit en principe déclarer la donation à l’administration fiscale. Le Cerfa 2735, également appelé formulaire 2735 ou déclaration de dons manuels et de sommes d’argent, permet de formaliser cette démarche et de signaler les éventuels dons antérieurs.
La vigilance porte surtout sur trois points : déterminer si le transfert relève bien du don manuel, respecter le délai de déclaration et renseigner correctement les informations fiscales. En 2026, la déclaration peut être effectuée depuis l’espace particulier sur impots.gouv.fr. La situation concrète du donateur et du bénéficiaire influe ensuite sur les abattements et les droits de donation éventuellement dus.
En bref
- Le Cerfa 2735 sert à déclarer un don manuel ou un don de somme d’argent.
- Le bénéficiaire du don effectue la déclaration, même si aucun droit n’est exigible.
- Le délai de déclaration est généralement d’un mois à compter de la révélation du don à l’administration.
- Les dons antérieurs doivent être indiqués pour calculer les abattements encore disponibles.
- En 2026, la démarche s’effectue en ligne depuis l’espace particulier ; les modalités applicables doivent être vérifiées sur le site officiel.
Cerfa 2735 : quels dons manuels doivent être déclarés ?
Le formulaire 2735 concerne les biens transmis de la main à la main, sans acte notarié. Il peut s’agir d’argent remis en espèces, d’un virement bancaire, d’un véhicule, d’un bijou ou de valeurs mobilières. En revanche, une donation immobilière nécessite un acte notarié : le Cerfa 2735 ne remplace pas cette formalité.
Le don manuel suppose une intention de donner et un transfert réel du bien. Un prêt familial, par exemple, n’est pas une donation si le bénéficiaire doit rembourser les sommes. Pour éviter une confusion ultérieure, les parties peuvent conserver une trace écrite précisant la nature du versement et ses conditions. Cette précaution devient particulièrement utile lorsque plusieurs proches participent au financement d’un achat.
Don manuel ou présent d’usage : une distinction importante
Un cadeau offert à l’occasion d’un anniversaire ou d’une réussite peut relever du présent d’usage, et non d’un don manuel taxable. Son montant doit rester proportionné aux ressources et au patrimoine de la personne qui l’offre. Il n’existe pas de seuil automatique : un virement de 2 000 euros peut être raisonnable dans une famille aisée, mais disproportionné dans une autre situation.
À l’inverse, une somme importante versée pour aider un enfant à acheter un appartement constitue souvent une donation, même si le transfert a été présenté comme un simple coup de pouce. Par exemple, si Claire donne 20 000 euros à son fils pour compléter son apport, l’opération doit être examinée au regard des règles du don manuel et déclarée lorsqu’elles s’appliquent. La qualification dépend des circonstances, pas seulement du libellé du virement.
Déclaration de don manuel : qui la fait et selon quelle procédure ?
La déclaration incombe au bénéficiaire du don, appelé donataire. Il doit indiquer l’identité du donateur et la sienne, la date et la nature du transfert, son montant ou sa valeur, ainsi que les éventuels dons antérieurs consentis par la même personne. Ces renseignements permettent à l’administration de déterminer les abattements disponibles et les droits de donation éventuels.
En 2026, la démarche en ligne est accessible dans l’espace particulier sur impots.gouv.fr, sous la rubrique consacrée à la déclaration d’un don ou d’une cession de droits sociaux. Le justificatif de dépôt est alors disponible après transmission. Lorsque la déclaration est réalisée sur papier, le formulaire doit être rempli en double exemplaire, signé, puis adressé ou remis au service chargé de l’enregistrement du domicile du bénéficiaire.
Les étapes à suivre pour le formulaire 2735
- Rassembler les informations : identité des parties, date du transfert, montant ou description du bien et historique des donations antérieures.
- Déclarer le don dans l’espace en ligne ou remplir la version papier à l’aide de la notice 2735-NOT-SD.
- Vérifier les données, notamment la date, le lien de parenté et les donations déjà reçues du même donateur.
- Transmettre la déclaration et régler, si nécessaire, les droits dus selon les modalités indiquées par l’administration.
- Conserver les justificatifs : confirmation de dépôt, preuve du virement et document attestant le transfert.
Une erreur sur un don antérieur peut modifier le calcul fiscal, même si le nouveau versement paraît modeste. La déclaration doit donc refléter l’ensemble des transmissions pertinentes entre le même donateur et le même bénéficiaire.
Délai de déclaration : quand déposer le Cerfa 2735 ?
Le délai de déclaration est généralement d’un mois à compter de la révélation du don à l’administration fiscale. Lorsqu’un bénéficiaire déclare spontanément le transfert, il ne doit donc pas attendre une demande de l’administration : il lui appartient d’effectuer la démarche rapidement après le don. En cas de contrôle ou de demande de renseignements, le délai court à partir de la révélation dans ce cadre.
Un exemple permet de mesurer l’enjeu. Marc reçoit un virement familial le 10 avril et décide de le déclarer de sa propre initiative. Il doit accomplir la formalité dans le délai applicable à compter de la révélation, plutôt que de remettre le dossier à l’année suivante. Si l’administration découvre le don à l’occasion d’un contrôle, une déclaration reste nécessaire et le calendrier se rattache alors à cette révélation.
Le dépôt tardif peut entraîner des conséquences financières, notamment des intérêts ou des majorations selon les circonstances. Il complique aussi la preuve de la date du transfert et la gestion des abattements. Pour suivre les échéances, il est utile de conserver ensemble la preuve bancaire, le formulaire et le justificatif de dépôt. Le délai est un élément central de la régularité de la déclaration, pas une simple formalité administrative.
Droits de donation et abattements : comment évaluer le coût fiscal ?
Déclarer un don ne signifie pas automatiquement payer des droits de donation. Le calcul dépend notamment du lien de parenté, de la valeur transmise et des donations antérieures encore prises en compte. Un abattement peut réduire la base taxable, voire l’annuler. Toutefois, la déclaration reste requise même lorsque le montant ne génère aucun paiement.
Les dons familiaux de sommes d’argent peuvent, sous certaines conditions, bénéficier d’une exonération spécifique prévue par l’article 790 G du Code général des impôts. Elle dépend notamment de l’âge du donateur, de la situation du bénéficiaire et des plafonds applicables. Cette exonération ne se confond pas avec les abattements de droit commun : il faut vérifier les critères avant de l’appliquer et la signaler dans la déclaration concernée.
| Élément à examiner | Conséquence pour la déclaration |
|---|---|
| Lien entre donateur et bénéficiaire | Il détermine les règles d’abattement susceptibles de s’appliquer. |
| Dons antérieurs | Ils peuvent réduire l’abattement encore disponible entre les mêmes personnes. |
| Nature du transfert | Une somme d’argent ou un bien mobilier peut relever du don manuel ; l’immobilier suit une autre procédure. |
| Exonération spécifique | Elle s’applique seulement si ses conditions légales sont réunies et doit être vérifiée séparément. |
Imaginons qu’une mère aide sa fille à hauteur de 15 000 euros, après lui avoir déjà transmis une somme quelques années auparavant. Le montant fiscalement retenu ne s’apprécie pas isolément : les donations antérieures peuvent entrer dans le calcul. C’est pourquoi une déclaration complète protège aussi bien la compréhension du dossier que le suivi des abattements disponibles.
Erreurs fréquentes lors de l’enregistrement du don
La première erreur consiste à croire qu’un don exonéré n’a pas à être déclaré. Or l’absence de droits à payer ne dispense pas de formaliser la déclaration de don manuel. Une autre confusion fréquente consiste à assimiler tout virement entre proches à un don : un remboursement, une avance ou un prêt doivent être distingués d’une transmission définitive.
Il faut aussi éviter d’omettre des dons antérieurs ou de choisir une date approximative. Ces éléments influencent le calcul fiscal et peuvent être vérifiés à partir des relevés bancaires ou d’échanges écrits. Si plusieurs biens sont transmis, leur description doit permettre de les identifier et leur valeur doit être estimée avec sérieux. En cas de difficulté, la notice officielle 2735-NOT-SD apporte des précisions sur les rubriques à compléter.
Enfin, le dépôt du formulaire ne remplace pas la conservation des preuves. Pour un transfert important, un dossier clair peut réunir la preuve du paiement, une lettre du donateur, la déclaration et son accusé de réception. L’enregistrement du don fournit ainsi une trace utile pour le bénéficiaire, notamment lors d’une succession ou d’une vérification fiscale : mieux vaut documenter l’opération au moment où elle intervient.
Le Cerfa 2735 est-il obligatoire si aucun droit n’est dû ?
Oui, le don manuel doit en principe être déclaré même si un abattement ou une exonération entraîne l’absence de droits à payer. La déclaration permet à l’administration de connaître le transfert et de suivre les abattements.
Qui doit déposer la déclaration de don manuel ?
La démarche revient au bénéficiaire du don. Il indique les informations relatives au donateur, au transfert et aux éventuelles donations antérieures.
Quel est le délai pour déclarer un don manuel ?
Le délai est généralement d’un mois à compter de la révélation du don à l’administration fiscale. En cas de déclaration spontanée, il est prudent d’effectuer la formalité rapidement après le transfert.
Peut-on déclarer le formulaire 2735 en ligne en 2026 ?
La déclaration en ligne est accessible depuis l’espace particulier sur impots.gouv.fr, dans la rubrique dédiée aux dons. Le service fournit un justificatif de dépôt ; les modalités applicables à chaque situation sont à vérifier sur le site officiel.

Juriste passionnée de 37 ans, spécialisée en droit public et libertés fondamentales, je conjugue rigueur juridique et rédaction claire pour faire vivre les principes essentiels de notre société.